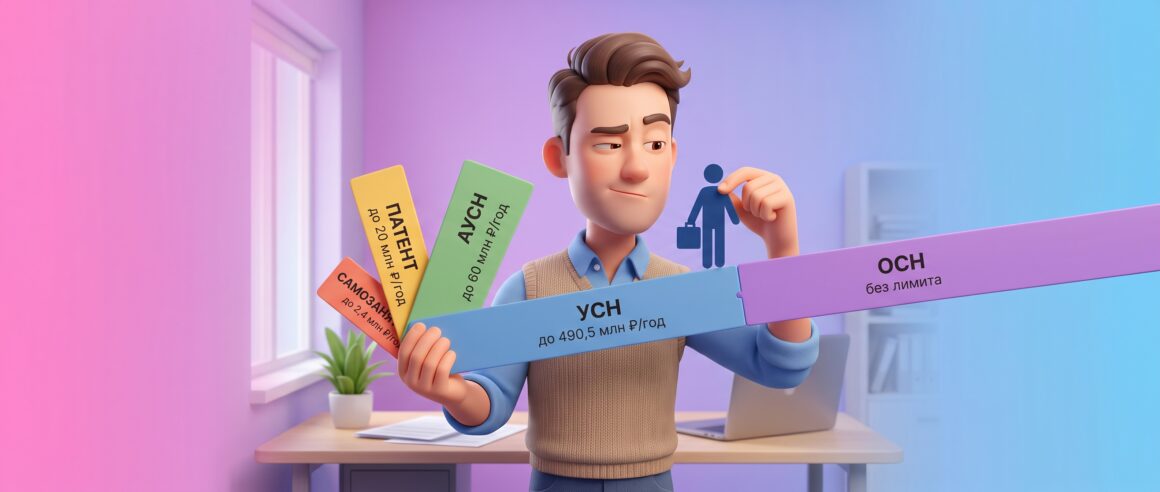
Несколько лет назад выбор для ИП на практике сводился к вопросу «упрощенка или патент». За скобками оставалась общая система, которая достается по умолчанию тем, кто не выбирал ничего. В 2026 году вариантов пять: к упрощенке, патенту и общей системе добавились автоматизированная упрощенка и самозанятость — режимы, о которых лет десять назад еще никто и не мечтал. Разбираем, по каким параметрам конкретного бизнеса имеет смысл выбирать между всеми пятью, а не только между самыми известными.
Первый фильтр — есть ли вообще наемные работники
Прежде чем сравнивать ставки, стоит отсеять варианты по простому критерию. Самозанятость (налог на профессиональный доход) в принципе не допускает найма сотрудников: как только в бизнесе появляется первый работник, от этого режима нужно отказываться. Автоматизированная упрощенка (АУСН) мягче, но тоже ограничена — средняя численность не больше 5 сотрудников. Патент терпимее: до 15 сотрудников. У обычной упрощенки потолок гораздо выше, но он тоже есть — средняя численность не больше 130 сотрудников. И только общая система численность персонала не ограничивает вовсе.
Важно, что считается именно средняя численность за отчетный период, а не число людей, одновременно оформленных в штате: короткие подработки и неполные месяцы в этот расчет тоже попадают, поэтому формально небольшая команда может выйти за лимит неожиданно для себя.
Второй фильтр — какой оборот у бизнеса на самом деле
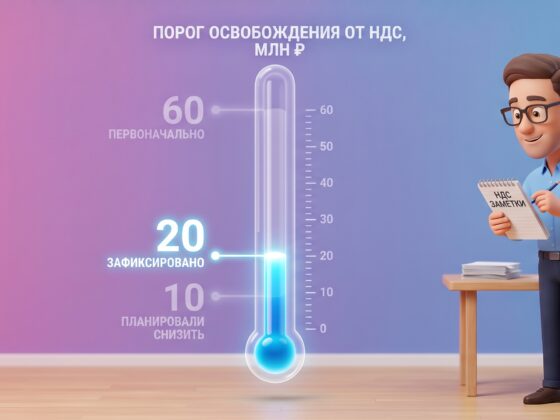
Здесь границы 2026 года заметно отличаются от того, что можно было предположить по памяти о более ранних годах. Самозанятость закрывается уже на 2,4 млн рублей годового дохода — это фактически потолок для одного человека без сотрудников и без серьезного масштаба. АУСН допускает оборот до 60 млн рублей в год — заметно выше, но все еще далеко не про крупный бизнес. Для патента с 2026 года планка резко упала: 20 млн рублей в год, причем при совмещении с упрощенкой доходы по обоим режимам считаются вместе, а не отдельно (подробнее — в статье «Совмещение УСН и патента для ИП»). С патентом важно держать в голове сразу две цифры, а не одну: в течение 2026 года право на патент теряется на 20 млн рублей, но чтобы купить патент на 2027 год, доход за 2026-й не должен превысить уже 15 млн — лимит снижается. При обороте между этими двумя цифрами патент дорабатывает текущий год и на следующий не продлевается. У самой упрощенки предел гораздо выше — 490,5 млн рублей дохода за год, после которого право на нее теряется полностью и бизнес автоматически оказывается на общей системе.
Важный нюанс, который часто упускают: даже оставаясь в границах упрощенки, при доходе выше 20 млн рублей бизнес уже становится плательщиком НДС — выбор упрощенки сам по себе больше не гарантирует работу без этого налога. Подробный разбор порога и того, как выбрать между пониженной ставкой НДС без вычета и стандартной с вычетом — в статье «НДС на УСН в 2026 году», здесь не повторяемся.
Работаете на УСН или патенте? Учёт можно вести самому
«1С:БизнесСтарт» — в облаке 1С:Фреш. Лицензия, подписка и техподдержка на нас. 30 дней бесплатно — выберите свой случай, тариф подставится сам.
Я ИП, работников нет Есть работникиТретий фильтр — платить процент от факта или фиксированную сумму заранее
Патент устроен принципиально иначе, чем остальные режимы: стоимость патента считается не от реального заработка, а от «потенциального» дохода, который для конкретного вида деятельности устанавливает регион. Значит, для бизнеса со стабильной, предсказуемой выручкой патент может оказаться выгоднее — платеж фиксирован независимо от того, сколько реально заработано сверху. А вот для сезонного или нестабильного дохода это работает и в обратную сторону: в месяц простоя фиксированный платеж все равно не станет меньше. Все остальные режимы — упрощенка, АУСН, самозанятость, общая система — считают налог от фактического дохода, а значит, естественным образом подстраиваются под колебания выручки внутри года.
Четвертый фильтр — стоит ли доплата за отсутствие взносов того
У АУСН отдельная особенность, которая объясняет, почему ставки там выше, чем у обычной упрощенки (8% против привычных 6%, 20% против 15%): в обмен предприниматель вообще не платит страховые взносы отдельно — ни за себя, ни за сотрудников, кроме одного фиксированного взноса на травматизм. По сути часть налоговой ставки — это заранее вшитая компенсация тех самых взносов, которые на обычной упрощенке пришлось бы считать и платить отдельно. Выгода реальна прежде всего для бизнеса с небольшим числом сотрудников и высокой суммой зарплат, где обычные взносы съедали бы заметную часть оборота, — а не универсально для всех.
У АУСН есть и ограничение, о которое спотыкаются уже после перехода: расчеты нужно вести через банк из перечня уполномоченных. Именно банк передает данные об операциях в налоговую — на этом и держится «автоматизированность» режима, в котором предприниматель не считает налог сам. Перечень ведет ФНС, и если текущий банк в него не входит, переход на АУСН означает еще и смену банка.
И это без учета чисто операционных сложностей режима — банк может задвоить доход при эквайринге, принять личный перевод или возврат от поставщика за налогооблагаемый доход, а по сотрудникам каждую зарплату и НДФЛ приходится вручную вносить в личном кабинете банка дважды в месяц. Подробный разбор — в статье «АУСН — „Усложненка“, а не „Волшебная кнопка“: 7 подводных камней автоматизированного режима».
Стоит также иметь в виду, что этот режим — по-прежнему эксперимент, а не постоянная часть Налогового кодекса на неограниченный срок, и доступен пока не во всех регионах: в 2026 году АУСН действует в 88 из 89 субъектов. Единственное исключение — Нижегородская область; предпоследним в список вошел Ямало-Ненецкий округ — с 1 апреля 2026 года. Прежде чем рассчитывать на режим, стоит проверить, что регион ведения бизнеса в списке.
Коротко
- В 2026 году у ИП пять вариантов налогового режима: общая система, упрощенка, патент, автоматизированная упрощенка и самозанятость — старая логика «упрощенка, патент или оставаться на общей системе по умолчанию» описывает уже не всю картину.
- Первый практический фильтр — сотрудники: самозанятость не допускает их вообще, у АУСН средняя численность не больше 5 сотрудников, у патента — 15, у упрощенки — 130, и только общая система численность не ограничивает. Считается средняя численность за период, а не число сотрудников в штате на конкретный день.
- Второй фильтр — реальный оборот: 2,4 млн для самозанятости, 60 млн для АУСН, 20 млн для патента в течение 2026 года (причем при совмещении с упрощенкой — вместе с ее доходом), но уже 15 млн по итогам года, чтобы купить патент на 2027-й, и 490,5 млн для самой упрощенки. При этом оборот выше 20 млн на упрощенке уже означает статус плательщика НДС, даже если право на сам спецрежим еще сохраняется.
- Патент считается от фиксированного «потенциального» дохода региона, а не от реальной выручки — выгоден при стабильном обороте, но не подстраивается вниз в месяцы простоя, в отличие от остальных процентных режимов.
- У АУСН три практических блокера помимо лимитов: расчеты только через банк из перечня уполномоченных (возможно, придется менять банк) и доступность режима в регионе — в 2026 году это 88 субъектов из 89, кроме Нижегородской области. Плюс повседневные сложности самого учета — банк путает доходы с возвратами и личными переводами, кадровые данные по сотрудникам приходится вносить вручную (подробнее — «7 подводных камней АУСН»).