Если у вас несколько компаний или ИП на спецрежимах и вы до сих пор не решили, сводить их в одну структуру или оставить как есть, — 2026-й последний год, когда решение ваше. Дальше его примет выездная проверка, и условия будут хуже.
Амнистия снимает долг по налогам, пеням и штрафам за три года до нее — 2022-й, 2023-й и 2024-й, — если вы перестанете делить бизнес в 2025 и 2026 годах. Основание — статья 6 Федерального закона от 12.07.2024 № 176-ФЗ.
За два года выяснилось главное. Цена решения зависит не от того, откажетесь вы или нет, а от того, успеете ли раньше инспекции. Разница между «успел» и «не успел» — целый год доначислений. Дальше по порядку: что налоговая называет дроблением, сколько лет снимут в каждом из двух случаев, что такое отказ на практике и что делать, если уведомление уже пришло. Как устроена сама амнистия и откуда взялись критерии, мы разбирали в статье 2025 года.
Что налоговая называет дроблением
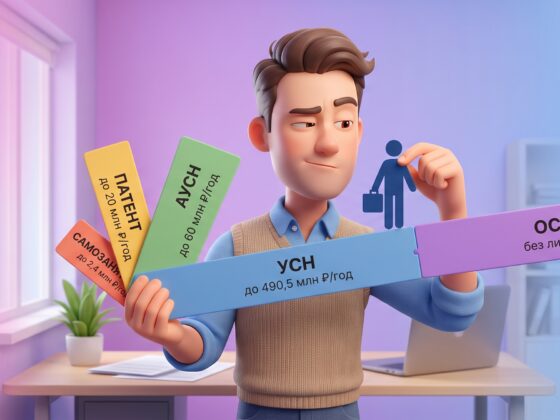
Дроблением считается не любая группа компаний, а только та, где единый по сути бизнес растащен по нескольким лицам ради того, чтобы каждое осталось в лимитах спецрежима.
Разница видна на примере. Три ООО на упрощенке, владелец один, склад один, бухгалтер на всех один, а выручка распределена так, чтобы ни одно из трех не подошло к порогу. Клиент при этом не понимает, с кем из трех он работает, — договор ему дают от того, у кого в этом месяце есть запас по лимиту. Это схема. А если у того же владельца производство и розничный магазин, и у каждого свои сотрудники, свои закупки и свои покупатели, — это два разных бизнеса, и дробления здесь нет.
Разобрались в теории — теперь это надо провести в учете
«1С:Бухгалтерия» доступна в облаке 1С:Фреш: без покупки коробки, лицензия и подписка оформляются сразу. Техподдержка — наша. 30 дней бесплатно, чтобы посмотреть на своих данных.
Начать бесплатноЗакон описывает схему через цель, а не через форму (часть 1 статьи 6 закона № 176-ФЗ). Деление считается дроблением, когда оно сделано не ради разных направлений, а чтобы платить меньше, и выходит за пределы, которые статья 54.1 НК РФ ставит для прав налогоплательщика.
Налоговая и суды обычно смотрят на такие вещи:
- одни и те же собственники и руководители в разных компаниях группы;
- общие сотрудники, которые фактически работают на всю группу;
- совпадающие адреса, сайты, телефоны, IP-адреса офисной сети;
- сделки между «независимыми» компаниями, которые управляются одними людьми;
- распределение выручки так, чтобы ни одна компания не вышла за лимиты спецрежима.
Как инспекция собирает такие признаки в доказательства, мы разбирали в статье про искусственное дробление. Она написана до закона об амнистии, поэтому про саму амнистию там ничего нет. Подход к признакам с тех лет не изменился.
Ни один пункт из списка сам по себе не приговор. Закрытого перечня признаков не существует, оценивается совокупность обстоятельств, и у бизнеса остается возможность показать, что каждое лицо в группе ведет реальную деятельность.
Сколько лет снимут и почему важно, кто успел первым
Если перестроились сами, раньше инспекции, — снимут все три года. Налоги, пени и штрафы за 2022-й, 2023-й и 2024-й (часть 2 статьи 6). Это тот случай, на который амнистия и рассчитана.
Если инспекция успела первой и назначила выездную проверку за 2025–2026 годы, арифметика меняется. Снимут 2022-й и 2023-й, а 2024-й придется пересчитать и заплатить — и это не побочный эффект, а условие, при котором снимут два предыдущих года (часть 9 статьи 6). Успеть нужно до того, как вступит в силу решение по той проверке. На практике речь об уточненной декларации за 2024 год, и по ней инспекция вправе запросить документы, подтверждающие, что бизнес сведен в одну структуру (часть 11 статьи 6).
И чем быстрее росла выручка, тем дороже выходит именно 2024-й: он считается по последним, самым крупным оборотам. Во столько и обходится промедление.
Свести бизнес можно и частично — тогда снимут соответствующую часть долга (часть 8 статьи 6). Неполное решение работает лучше, чем никакое.
Отдельная ситуация у тех, у кого решение по старой проверке уже вынесено, но заморожено до выяснения: там свои сроки, вплоть до 2030 года, а попытка уйти в ликвидацию заморозку снимает и решение вступает в силу сразу (части 6 и 12 статьи 6).
Что значит «отказаться» на практике
Подавать в инспекцию ничего не надо — ни заявления, ни уведомления. ФНС говорит об этом прямо на своей странице про амнистию: «Чтобы ее применить, не нужно подавать никаких заявлений».
Отказ живет не в переписке, а в декларациях. Выручку и остальные показатели всех лиц группы складывают вместе, считают налог с общей суммы и платят его. Если после сложения право на спецрежим теряется, значит с 2025 года вы его не применяете.
Поэтому решение стоит дороже, чем выглядит на словах. Оно означает не бумагу в инспекцию, а другие суммы в отчетности начиная с 2025 года.
Если уведомление о признаках дробления уже пришло
Это не решение и не доначисление. Инспекция сообщает, что видит признаки схемы, и дает возможность разобраться до того, как дело дойдет до проверки.
Самое полезное в этот момент — это пройти по списку выше и честно ответить себе по каждому пункту: «зачем здесь три компании вместо одной?». Выдержит ли ваша структура такую умозрительную проверку? Если выдержит, у вас есть чем объясниться. Если нет, у вас есть 2026 год, пока инициатива еще за вами.
Коротко
- Амнистия снимает налоги, пени и штрафы за 2022–2024 годы, если перестать делить бизнес в 2025 и 2026 годах (статья 6 закона № 176-ФЗ). 2026-й — последний год.
- Если инспекция назначит выездную проверку раньше, чем вы перестроитесь, снимут только 2022-й и 2023-й, и то при условии, что 2024-й вы пересчитаете и заплатите до вступления решения в силу.
- Отказ оформляется без заявлений. Это сложение показателей всей группы и уплата налога с общей суммы, а частичный отказ снимает часть долга.
- Закрытого списка признаков дробления нет, оценивается совокупность обстоятельств. Уведомление о признаках — повод разобраться, а не доначисление.