Решение о выездной проверке обычно приходит в личный кабинет на сайте ФНС или его приносят лично… и в тот же день у владельца малого бизнеса появляется сто вопросов. Сколько инспекторы будут сидеть в офисе, можно ли не пускать их на склад, обязан ли директор присутствовать, отвечать ли на вопросы без юриста.
Сама по себе выездная проверка не означает, что вас уже признали нарушителем. Это процедура со строгими сроками и рамками: что инспекторы вправе делать, а что нет, записано в ст. 89–94 НК РФ, и большая часть тревоги уходит, когда понимаешь, как устроен этот процесс.
Разбираем, что смотреть в тексте решения, насколько глубоко в прошлое заглянут, сколько времени это займет, какие действия инспекторов законны и как процедура завершается. Основные этапы — на примере пекарни с конкретными датами.
Что значит решение о выездной проверке и что в нем проверить
Решение — единственное основание, на котором инспекторы приходят к вам: выездная проверка проводится по решению руководителя или заместителя руководителя инспекции (п. 1 ст. 89 НК РФ). Без него проверять вас на вашей территории никто не вправе.
В решении должны быть указаны:
Разобрались в теории — теперь это надо провести в учете
«1С:Бухгалтерия» доступна в облаке 1С:Фреш: без покупки коробки, лицензия и подписка оформляются сразу. Техподдержка — наша. 30 дней бесплатно, чтобы посмотреть на своих данных.
Начать бесплатно- полное наименование вашей организации или ФИО предпринимателя;
- какие налоги проверяются;
- за какие периоды;
- должности и фамилии инспекторов, которым поручена проверка.
Этот перечень задан п. 2 ст. 89 НК РФ. Периоды и налоги стоит сверить сразу. Проверять то, чего в решении нет, инспекторы не могут, а повторно проверять те же налоги за тот же период вправе только в особых случаях (п. 5 и 10 ст. 89).
Насколько глубоко в прошлое заглянут
Глубина проверки ограничена тремя годами до года, в котором подписано решение, и к ним добавляется уже прошедшая часть текущего года (п. 4 ст. 89 НК РФ). Если решение вынесено в октябре 2026 года, под проверку попадают 2023, 2024 и 2025 годы и уже прошедшие периоды 2026-го.
Поэтому документы за 2023 год, которые кажутся давно ненужными, выбрасывать рано: они могут понадобиться именно сейчас. Налоговый кодекс и так требует хранить документы пять лет (пп. 8 п. 1 ст. 23 НК РФ).
Сколько времени займет проверка и может ли она растянуться
Базовый срок — два месяца. Его разрешено увеличить до четырех, а в исключительных случаях до полугода (п. 6 ст. 89 НК РФ). Отсчет идет с даты решения и заканчивается в день, когда оформлена итоговая справка (п. 8 ст. 89).
Есть и пауза. Инспекция ставит проверку на стоп, когда ей нужны сведения от ваших партнеров, экспертиза или перевод бумаг с иностранного языка (п. 9 ст. 89), и в сумме такие паузы не превышают шести месяцев. На время паузы новых бумаг у вас не просят, а оригиналы отдают обратно.
Если сложить продление и паузы, от решения до справки иногда проходит год и дольше. Нарушением это не считается, однако на каждое такое изменение срока выносится свое решение, и все они должны лежать в одной папке с первым.
Как идет проверка: календарь на примере пекарни
Проверка идет так: решение и приход инспекторов, затем требования документов, осмотры и допросы в пределах срока, справка в последний день и акт в течение двух месяцев после нее. Как это выглядит по датам, видно на примере. У владелицы пекарни ООО «Хлебный двор» 22 октября 2026 года вынесено решение о выездной проверке налога по УСН и НДФЛ.
Первые дни. Инспекторы приходят с решением и служебными удостоверениями (п. 1 ст. 91 НК РФ). Компания обязана дать им возможность ознакомиться с документами (п. 12 ст. 89), то есть выделить место и человека, который будет приносить нужное. Если помещения для этого нет, проверку можно проводить в инспекции.
Ноябрь. Приходит требование представить документы. На ответ — 10 дней (п. 3 ст. 93), а дни в Налоговом кодексе, если не сказано иное, рабочие (п. 6 ст. 6.1). Параллельно инспекторы могут осмотреть цех и склад при понятых (п. 3 ст. 92) и вызвать для допроса сотрудников или поставщиков: свидетелем может быть любой человек, который знает что-то важное для проверки (п. 1 ст. 90).
22 декабря 2026 года. Последний день двухмесячного срока. Если проверку не продлевали и не приостанавливали, в этот день владелице пекарни вручают справку, где написано, что и в какие сроки проверяли (п. 15 ст. 89). С этого момента работа на месте закончена.
До 22 февраля 2027 года. На подготовку акта у инспекции два месяца со дня справки (п. 1 ст. 100 НК РФ). Именно в нем впервые появляются выводы и суммы, если инспекторы что-то нашли.
Что делать с актом, как написать возражения и в какие сроки, мы подробно разбирали в статье «Акт налоговой проверки в 2026 году: месяц на возражения», здесь этот этап не повторяем.
Что инспекторы могут потребовать, осмотреть и изъять
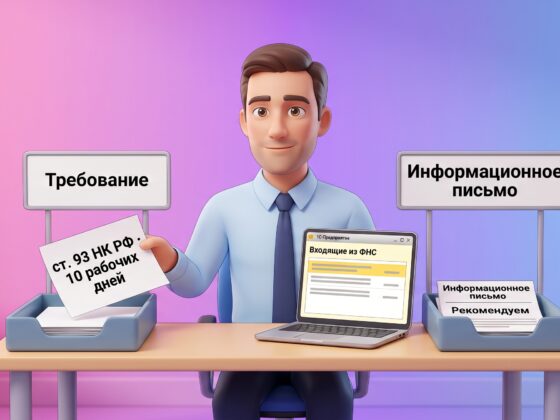
Инспекторы могут истребовать документы, осмотреть помещения и изъять документы выемкой, и для каждого из этих действий свои правила. Документы они запрашивают требованием, ответ на которое дается в течение 10 рабочих дней (ст. 93 НК РФ). Помещения и территории, где вы ведете бизнес, они могут осмотреть, а при необходимости даже провести инвентаризацию (п. 13 ст. 89, ст. 92). Документы и предметы могут изъять выемкой, но только на основании мотивированного постановления (п. 1 ст. 94).
Если собрать документы за 10 дней не получится, то надо действовать очень быстро. О том, что с документами не успеваете, почему и к какому сроку их представите, нужно письменно сообщить в течение дня, следующего за днем получения требования (абз. 2 п. 3 ст. 93 НК РФ). Без такого уведомления за каждый непредставленный документ грозит штраф 200 рублей (п. 1 ст. 126 НК РФ), даже если в учете все в порядке. На сотне документов это уже заметная сумма.
Документы удобнее готовить из учетной программы, а не собирать вручную. В 1С:Бухгалтерии регистры, книги учета и первичку за нужный период можно сформировать и выгрузить сразу, поэтому требование на сотню документов не превращается в неделю поисков по папкам.
Кто должен присутствовать при проверке
Закон не требует, чтобы директор или главный бухгалтер все время сидели рядом с инспекторами. Обязанность у компании другая — обеспечить доступ к документам (п. 12 ст. 89 НК РФ). На практике лучше сразу назначить одного ответственного, который принимает требования, следит за сроками и отдает документы по описи, чтобы не было путаницы, кто что передал.
При осмотре помещений нужны понятые (п. 3 ст. 92 НК РФ). Если сотрудника вызывают на допрос, показания записывают в протокол (п. 1 ст. 90), то перед подписью его стоит прочитать целиком: исправлять протокол потом сложнее, чем сразу внести правки.
Чтобы спокойно пройти первую неделю после решения, полезно сделать четыре вещи:
- сверить налоги и периоды в решении с тем, что вы ожидаете;
- назначить ответственного за контакты с инспекторами и сроки;
- собрать в одном месте документы за проверяемые годы и проверить, ничего ли не потерялось;
- решить, нужна ли вам помощь юриста или налогового консультанта, когда проверка только началась, а не когда уже пришел акт.
Отказать инспекторам в доступе на склад или в цех без последствий не получится. Если им преграждают доступ на территорию, где вы ведете бизнес, инспекторы составляют акт, и по нему налоговая вправе сама определить сумму налога по имеющимся у нее данным или по аналогии с похожими компаниями (п. 3 ст. 91 НК РФ). Нетрудно догадаться, что насчитают там ого-го. Кстати, жилые помещения — исключение.
На допросе отвечать приходится самому. Вызванный свидетелем человек вправе отказаться от показаний только по основаниям, которые прямо предусмотрены законом (п. 3 ст. 90 НК РФ). Отдельного правила о юристе для свидетеля в ст. 90 нет, поэтому, если хотите прийти с ним, заранее уточните это у инспектора, который вас вызвал. Отвечать на вопросы за свидетеля юрист в любом случае не сможет.
Если вы хотите понять, почему вообще выбирают компанию для выездной проверки, — об этом наша статья «Выездная налоговая проверка: как избежать визита инспекторов».
Коротко
- Проверка начинается с решения, где перечислены налоги, периоды и инспекторы, — проверять то, чего там нет, нельзя.
- Под проверку попадают три года до года решения и текущий год; срок — два месяца, с продлением до шести, плюс возможное приостановление до шести месяцев.
- На требование о документах есть 10 рабочих дней; если не успеваете, письменно уведомите проверяющих уже на следующий день после получения требования.
- Проверка заканчивается справкой, а выводы и суммы появляются только в акте — в течение двух месяцев после нее.