Другие письма из налоговой — это еще разговор. Требование об уплате — уже нет. Как в девяностых: пока звонили и предлагали «обсудить», можно было объясняться; когда приехали во двор с битами, объясняться поздно — надо платить.
На этом, впрочем, сходство и заканчивается. Инспекция действует по закону и по понятным правилам: взыскать она может только тот минус, который висит на ЕНС, заморозить на банковском счете — тоже лишь определенную сумму, а не весь остаток. А если ошиблись инспектора, деньги вернут, и с процентами. Но пока долг на месте, обсуждать его и правда не с кем: требование не ждет пояснений, его закрывают платежом. Если через восемь рабочих дней минус остался, деньги спишут со счета без вашего участия.
Считаются эти восемь дней не с того момента, когда вы заглянули в личный кабинет, а с даты, которую датой получения считает кодекс. А главная ловушка тут даже не срок, а сумма. Заплатить ровно столько, сколько написано в бланке, обычно недостаточно: пока письмо шло, на долг капали пени, и хвост в пару сотен рублей запускает аналогичное взыскание, как и сам долг. Поэтому разбираемся: с какого дня считать срок, сколько стоит каждый день просрочки, что происходит после восьмого дня и с чего начинать, если сумма не сходится.
Чем это требование отличается от других писем с тем же словом в названии
Документ по ст. 69 НК РФ касается только денег: налоговая сообщает, что сальдо ЕНС отрицательное, и называет сумму. Письменного ответа оно не ждет, его исполняют оплатой. Это и сбивает: привычка «ответить на письмо из налоговой» здесь не работает, работает только платеж.
Тем же словом инспекция называет запрос документов или пояснений по ст. 88, 93 и 93.1 НК РФ. У него другие сроки, другие штрафы, и отвечать на него нужно по существу; этот случай разобран в статье «Как ответить на требование налоговой». У письма про долг внутри таблица с налогами, пенями, штрафами и итог в рублях, у запроса документов вместо нее перечень бумаг или коды ошибок.
Разобрались в теории — теперь это надо провести в учете
«1С:Бухгалтерия» доступна в облаке 1С:Фреш: без покупки коробки, лицензия и подписка оформляются сразу. Техподдержка — наша. 30 дней бесплатно, чтобы посмотреть на своих данных.
Начать бесплатноЧто написано в требовании и куда смотреть сначала
По п. 1 и 2 ст. 69 НК РФ в требовании указаны сумма долга на момент отправки с разбивкой по налогам, взносам, пеням и штрафам и срок исполнения. Там же перечислены меры, которые инспекция применит, если долг не погасят. Когда недоимка настолько крупная, что может тянуть на состав преступления, в документ добавляют предупреждение о передаче материалов в следственные органы (п. 3 ст. 32 НК РФ). При обычном долге такой строки в бланке нет.
Читать удобнее в таком порядке. Первым делом посмотрите срок исполнения. Инспекция вправе дать больше восьми дней, и тогда действует ее срок, а не общепринятый. Потом разбивка по налогам и периодам. Если среди строк есть налог, который вы, как вам кажется, уже заплатили, с этой строки и начинается поиск ошибки.
Цифра в бланке показывает долг на тот день, когда письмо ушло из инспекции. Закон же связывает исполнение с другой суммой: погасить нужно минус, который числится на ЕНС в день платежа (абз. 2 п. 3 ст. 69 НК РФ). За прошедшие дни на долг набежали пени, могли добавиться новые начисления, поэтому перевод ровно той цифры, что указана в требовании, часто оставляет хвост в несколько сотен рублей, и взыскание дальше пойдет уже на него. Перед оплатой посмотрите текущее сальдо в личном кабинете налогоплательщика или в бухгалтерской программе и платите его. Платеж «ровно по бланку» — самая частая причина, по которой человек считает вопрос закрытым, а взыскание идет своим ходом и блокировка счетов продолжается.
С какого дня идут восемь дней
Восемь дней по п. 3 ст. 69 НК РФ отсчитываются от даты, когда требование признается полученным, и у каждого канала доставки она своя. Заказное письмо считается врученным через шесть дней после отправки (п. 4 ст. 69 НК РФ). Документ в личном кабинете налогоплательщика считается полученным на следующий день после того, как его туда выложили (п. 4 ст. 31 НК РФ). Для ТКС через оператора ЭДО и остальных каналов правила такие же, как у запроса документов; их разбор есть в статье «Как ответить на требование налоговой».
Дни в этом сроке рабочие, потому что п. 6 ст. 6.1 НК РФ переводит в рабочие любой срок в днях, если не оговорено, что дни календарные. Первым идет день, следующий за датой получения (п. 2 ст. 6.1 НК РФ).
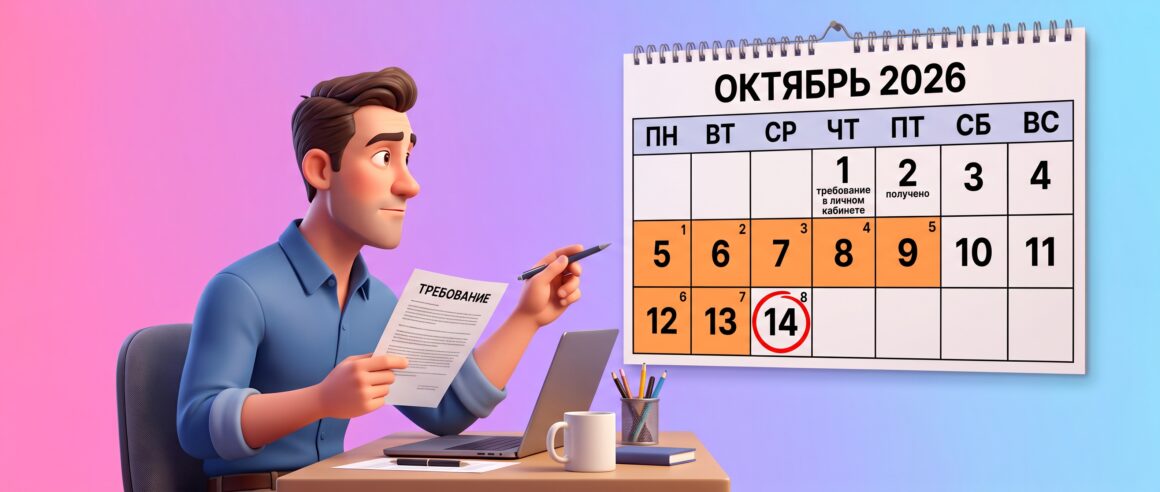
Как это выглядит на календаре. Требование появилось в личном кабинете в четверг, 1 октября 2026 года. Полученным оно считается в пятницу, 2 октября. Выходные не в счет, поэтому первым днем срока станет понедельник, 5 октября, а восьмым — среда, 14 октября. До конца этой среды деньги должны уйти в бюджет.
Само требование при этом может прийти заметно позже просрочки. Если минус превысил 3 000 рублей, у инспекции на отправку письма три месяца с этого дня, а если он от 500 до 3 000 рублей, то целый год (ст. 70 НК РФ). Все это время долг растет за счет пеней. То есть к моменту, когда вы впервые узнали о долге, он уже успел подорожать.
Сколько стоит каждый день просрочки
Пеня начисляется за каждый календарный день просрочки, начиная со дня возникновения недоимки (п. 3 ст. 75 НК РФ), то есть задолго до того, как пришло требование. Для ИП ставка — 1/300 ключевой ставки Банка России за день (подп. 1 п. 4 ст. 75 НК РФ).
Для организаций до конца 2026 года действует отдельная шкала (п. 5.1 ст. 75 НК РФ). Первые 30 календарных дней просрочки ставка — 1/300 ключевой ставки, с 31-го по 90-й день — 1/150, с 91-го дня снова 1/300. Самый дорогой отрезок у этой шкалы — с 31-го по 90-й день просрочки: там процент от ставки вдвое выше. Правило записано до 31 декабря 2026 года. Если его не продлят, с 2027 года для организаций вернется общая шкала из подп. 2 п. 4 ст. 75: 1/300 первые 30 дней и 1/150 после, без снижения на длинной просрочке. Если читаете это в 2027 году или позже, сверьтесь с действующей редакцией статьи.
Восемь дней прошли, а минус остался
Следующий шаг налоговой — решение о взыскании. Принять его можно только после окончания срока из требования и не позже чем через два месяца после него (п. 4 ст. 46 НК РФ). Узнаете вы о решении из личного кабинета или по ТКС: на то, чтобы его вам передать, у инспекции шесть дней.
Само решение и поручение банку на списание налоговая выкладывает в специальный реестр, а банк исполняет такое поручение без вашего согласия (п. 3 и 6 ст. 46 НК РФ). С рублевого счета деньги уходят в течение одного операционного дня. Если остатка не хватает, ФНС через банк забирает каждое новое поступление, пока долг не закроется (п. 9 той же статьи). Списать больше отрицательного сальдо нельзя, а когда сальдо обнулилось или ушло в плюс, поручение перестает действовать (п. 7).
Вместе с поручением останавливаются расходные операции по счету, но только в размере долга (п. 2 ст. 76 НК РФ; для ИП те же правила по п. 11 этой статьи). Если на счете 500 000 рублей, а сальдо ЕНС минус 40 000, заморожены 40 000, остальные деньги можно тратить. Это то место, где страх обычно сильнее реальности: счет не выключают целиком. Банк снимает ограничение не позднее дня, следующего за днем, когда в реестре появилась информация о нулевом или положительном сальдо, либо за днем, когда налоговая получила документы об уплате (п. 8 ст. 76 НК РФ).
Когда на счетах пусто, очередь доходит до остального имущества. По постановлению налоговой его взыскивает судебный пристав (п. 11 ст. 46, ст. 47 НК РФ), и сроки зависят от размера долга. Минус больше 30 000 рублей инспекция может передать приставу в пределах десяти месяцев после решения о взыскании. Небольшой долг, до 30 000 рублей, уходит приставу лишь спустя три года после решения, если его так и не погасили (п. 3 ст. 47 НК РФ).
Весь порядок описан по кодексу в редакции на 2026 год. С 1 января 2027 года в ст. 46 и 76 НК РФ вступают поправки, принятые Федеральным законом от 28.11.2025 № 425-ФЗ, поэтому детали механики взыскания в следующем году стоит перепроверить.
Если сумма в требовании не совпадает с вашими расчетами
Расхождение сначала нужно объяснить, а уже потом оспаривать. Чаще всего налоговая не ошиблась, а видит обязанность, которую вы не успели ей правильно показать, или платеж, который она не смогла разнести. Вывод неприятный, но полезный: в большинстве случаев искать придется у себя.
Для разбора есть три документа, которые инспекция выдает по запросу. В справке о сальдо ЕНС при отрицательном сальдо обязательно приводится детализация долга по налогам. Справка о принадлежности сумм единого налогового платежа показывает, куда налоговая разнесла каждый ваш платеж за последние три года. Обе справки выдаются в течение пяти дней со дня запроса (подп. 10 п. 1 ст. 32 НК РФ). Третий документ — акт сверки (подп. 5.1 п. 1 ст. 21 НК РФ): в нем построчно видно, где ваши данные и данные инспекции расходятся. Порядок заказа и расшифровка строк акта — в нашей статье «ЕНС: пошаговая инструкция по сверке с налоговой». Запросы отправляются через личный кабинет налогоплательщика или прямо из 1С:Бухгалтерии, если отчетность вы сдаете через сервис 1С-Отчетность: ответ приходит в программу, и его можно легко увидеть рядом с собственными начислениями.
По справкам обычно видно одну из четырех картин.
Платеж есть, но лег не туда. Чаще всего виновато уведомление об исчисленных суммах: его не подали или ошиблись в нем, и деньги остались на ЕНС, не закрыв конкретный налог. Выручает корректирующее уведомление; подробно этот сценарий описан в статье «Уведомление по ЕНС и отрицательное сальдо».
Вы сами завысили налог. Сумма в декларации оказалась больше настоящей. После уточненки налоговая пересчитает обязанность на ЕНС по новым цифрам, и минус уменьшится.
Долг пришел из налоговой проверки. Тогда источник суммы — решение по проверке, и спорить нужно с ним, а не с требованием. Об акте и решении по итогам проверки у нас отдельный материал.
Ошиблась инспекция. Например, платеж учтен по чужому КБК или за вами числится долг, закрытый еще в прошлом году. Начните с письма в свою инспекцию, приложив платежки и полученные справки. Если это не помогло, следующий шаг — жалоба в вышестоящий налоговый орган. Подают ее через ту же инспекцию, и у вас на это год с того дня, когда вы узнали о нарушении. Инспекция, получив жалобу, обязана попробовать исправить ошибку сама и за три дня отправить документы наверх (ст. 139 НК РФ).
Срок требования на время разбирательства не останавливается. Подача жалобы не приостанавливает исполнение обжалуемого акта (п. 5 ст. 138 НК РФ), а исключения из этого правила касаются только решений по налоговым проверкам. Поэтому бесспорную часть долга выгоднее закрыть сразу: спор и срок идут параллельно, и проиграть по сроку, будучи правым по сути, здесь легко. Если и спорная часть невелика, практичнее заплатить ее тоже и не рисковать замороженным счетом. Когда налоговая исправит ошибку, на ЕНС образуется положительное сальдо, и его можно вернуть на расчетный счет по заявлению (ст. 79 НК РФ). Если деньги взыскали по ошибке инспекции, к возврату добавляются проценты (п. 4 ст. 79 НК РФ); об этом наша заметка «Ошибка налоговой: как вернуть деньги с процентами».
Долг настоящий, но денег сейчас нет
Если долг подтвердился, а оплатить его за восемь дней нечем, можно подать заявление об отсрочке или рассрочке (ст. 64 НК РФ). Одновременно можно ходатайствовать о том, чтобы на время рассмотрения заявления уплату приостановили, и налоговая вправе это сделать. Приостановленные суммы не учитываются в совокупной обязанности на ЕНС (подп. 5 п. 7 ст. 11.3 НК РФ), значит, взыскивать их на этот период не будут. Налоговая может и отказать, да и условия отсрочки зависят от ситуации компании, поэтому такое заявление лучше готовить вместе с бухгалтером.
Частичная оплата тоже помогает. Пени начисляются на остаток долга, и каждый погашенный рубль уменьшает сумму, которая может оказаться замороженной на счете.
Что можно сделать самому, а что отдать бухгалтеру
Самому справиться несложно, когда сумма совпадает с вашими расчетами: посмотреть текущее сальдо, заплатить его до конца срока и через день-два убедиться, что сальдо стало нулевым.
Бухгалтеру стоит передать требование, если сумма не сходится и справки показывают неразнесенные платежи, если нужны корректирующие уведомления или уточненные декларации, если долг вырос из проверки или если вы собираетесь просить отсрочку. Во всех этих случаях ошибка в одном документе тянет за собой новые пени, а у бухгалтера перед глазами весь учет, и причину он увидит быстрее.
Коротко
- Отвечать на требование об уплате письмом не нужно, его закрывают платежом. Срок — восемь рабочих дней с даты получения, если инспекция не указала больший, и дата получения наступает сама, даже если документ не открывали.
- Платите минус, который показывает ЕНС в день оплаты. Сумма из бланка устаревает уже к моменту получения, и даже недоплата в сотню рублей запустит взыскание.
- После срока налоговая выносит решение о взыскании: банк списывает долг и замораживает на счете сумму в его размере, а при нехватке денег дело может дойти до пристава.
- Если сумма кажется неверной, закажите справку о сальдо, справку о принадлежности платежей и акт сверки. Бесспорную часть закройте сразу, потому что спор с налоговой срок не останавливает.