Из всех бумаг, которые присылает налоговая, эта единственная, где от вас хотят не документ, а разговор. Этим она и неприятнее остальных: с письмом можно посидеть, посоветоваться с бухгалтером, выбрать формулировку. В кабинете отвечать придется сразу.
Новость получше: идти лично не обязательно, можно прийти вдвоем с бухгалтером или вообще отправить его вместо себя по доверенности. Новость похуже: совсем не отреагировать не получится, за неявку по законному вызову директора и ИП штрафуют на 2 000–4 000 рублей.
Но первым делом стоит посмотреть, что у вас вообще на руках: вызов для пояснений, требование документов и повестка свидетеля выглядят почти одинаково, а права и цена ошибки у них разные. С этого и начнем.
Три похожие бумаги и как их различить
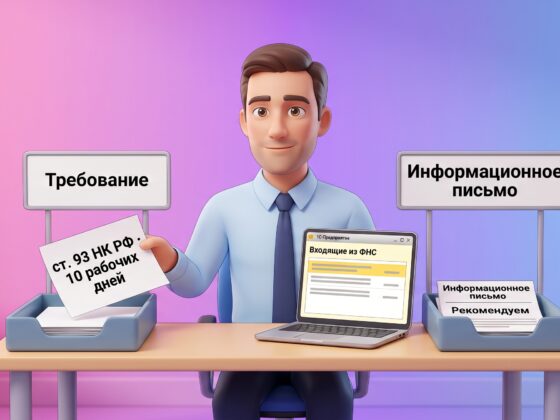
Отличить вызов от требования и от допроса можно по статье Налогового кодекса, которая указана в шапке документа. Название тут плохой ориентир, потому что два из трех документов называются почти одинаково. Разница при этом не косметическая: в одном случае вы отвечаете за свои дела, в другом рассказываете про чужие.
Вызов налогоплательщика для дачи пояснений ссылается на подп. 4 п. 1 ст. 31 НК РФ. Инспекция вызывает саму компанию или ИП, чтобы поговорить о том, как вы платите налоги, о проверке или о любом другом вопросе, где вы исполняете налоговое законодательство. Бланк утвержден ФНС (форма по КНД 1165009). В нем есть адрес и номер кабинета, дата и время приема или просто дни и часы, когда можно прийти, и описание оснований вызова.
Разобрались в теории — теперь это надо провести в учете
«1С:Бухгалтерия» доступна в облаке 1С:Фреш: без покупки коробки, лицензия и подписка оформляются сразу. Техподдержка — наша. 30 дней бесплатно, чтобы посмотреть на своих данных.
Начать бесплатноТребование о представлении документов или пояснений ссылается на ст. 88, 93 или 93.1 НК РФ. Идти никуда не нужно, отвечают письменно, и срок считают в рабочих днях. Как на него отвечать, мы разобрали отдельно в статье «Как ответить на требование налоговой».
Уведомление о вызове для дачи показаний ссылается на ст. 90 НК РФ. По нему человека допрашивают как свидетеля и спрашивают о том, что ему известно о чужой деятельности, например о работе компании, где он директор или бухгалтер, или о контрагенте. У свидетеля свои правила и свои штрафы, о них ниже, в отдельном разделе.
Если в шапке написано «ст. 31» и нет ссылки на ст. 90, у вас вызов налогоплательщика. Дальше в статье речь в основном о нем.
Зачем инспекция вызывает
Подпункт 4 п. 1 ст. 31 НК РФ называет три повода для вызова: уплата налогов, налоговая проверка и прочие случаи, связанные с исполнением налогового законодательства. Формулировка широкая, поэтому ФНС в 2022 году разослала инспекциям справочник оснований (письмо от 09.08.2022 № ЕА-4-15/10350). Инспектор выбирает основание из этого списка и записывает его в уведомление.
Справочник делит поводы на две группы. Первая связана с проверкой, камеральной или выездной, включая рассмотрение ее материалов. Вторая включает остальное: контрольно-аналитическую работу, то есть анализ ваших показателей вне всякой проверки, процедуры по ст. 101.4 НК РФ и другие мероприятия.
На практике вторая группа встречается чаще. Инспекция видит у компании цифры, которые ей не нравятся: зарплата сотрудников ниже средней по региону или убытки несколько лет подряд. Она приглашает объясниться до того, как решать, нужна ли выездная проверка. В инспекциях такую встречу часто называют комиссией. По сути это предложение объясниться по-хорошему, пока разговор еще стоит дешево.
Если в уведомлении нет понятного основания, а стоит только общая фраза вроде «для дачи пояснений», вы вправе попросить инспекцию уточнить, о чем пойдет речь. Письменный запрос заодно фиксирует, что вы от явки не уклоняетесь.
Обязательно ли идти
Идти лично не обязательно, но ответить на вызов нужно. Налоговый кодекс дает инспекции право вызывать налогоплательщика, а представлять себя разрешает через законного или уполномоченного представителя (п. 1 ст. 26 НК РФ). Поэтому на встречу может прийти директор, бухгалтер по доверенности или юрист, а не обязательно владелец бизнеса.
Промолчать хуже всего. Неповиновение законному требованию должностного лица органа госконтроля наказывается по ч. 1 ст. 19.4 КоАП РФ. ФНС еще в письме от 17.07.2013 № АС-4-2/12837 указала, что за неявку по вызову отвечают по этой статье.
Если дата неудобна, напишите в инспекцию заранее: по какой причине не можете прийти и когда сможете. Отправить письмо можно тем же каналом, которым пришло уведомление, через личный кабинет налогоплательщика или оператора электронного документооборота. Сохраните подтверждение отправки. Письмо с объяснением и новой датой — это не уклонение от явки, а просьба о переносе, и спорить о штрафе с таким письмом на руках заметно проще.
Смотрите и на дату получения. Уведомление, как и требование, считается полученным не в день, когда вы его открыли. Дату определяют правила п. 4 ст. 31 НК РФ: по почте заказным письмом на шестой день после отправки, через личный кабинет налогоплательщика на следующий день после размещения. Если по этим правилам уведомление получено уже после назначенной даты, явиться вовремя вы не могли, и это сильный довод против штрафа. Поэтому прежде чем расстраиваться из-за пропущенной даты, посмотрите, когда уведомление вообще считается полученным.
Можно ли прийти с бухгалтером или отправить его вместо себя
Можно и так, и так. П. 2 ст. 26 НК РФ прямо говорит, что личное участие не лишает налогоплательщика права иметь представителя, а участие представителя не лишает права прийти самому. Значит, вы можете прийти вдвоем с бухгалтером или юристом, а можете отправить их одних.
Документы для этого разные.
- Директор ООО — законный представитель компании (п. 1 ст. 27 НК РФ). Доверенность ему не нужна, достаточно паспорта, а полномочия и так видны в ЕГРЮЛ.
- Бухгалтер или юрист от ООО — нужна доверенность от компании: письменная или электронная, подписанная усиленной квалифицированной подписью организации (абз. 1 п. 3 ст. 29 НК РФ).
- Бухгалтер или юрист от ИП — нужна нотариальная доверенность или электронная, подписанная электронной подписью самого предпринимателя (абз. 2 п. 3 ст. 29 НК РФ). Простая письменная доверенность, которой хватает компании, для ИП не подойдет.
Какой вариант выбрать, зависит от вопросов. Если инспекцию интересуют цифры в декларации или начисление зарплаты, бухгалтер ответит точнее владельца. Если вопросы о том, как устроен бизнес, с кем и зачем вы работаете, то лучше прийти самому и взять бухгалтера с собой: на вопросы о решениях собственника представитель ответит хуже, чем он сам. Простое правило: чем ближе вопросы к цифрам, тем нужнее бухгалтер; чем ближе к решениям, тем нужнее вы.
Что будет, если не прийти
За неявку по вызову налогоплательщика штраф назначают по ч. 1 ст. 19.4 КоАП РФ, а не по Налоговому кодексу. Санкции такие:
- гражданину — предупреждение или штраф от 500 до 1 000 рублей;
- должностному лицу, например директору, — от 2 000 до 4 000 рублей;
- ИП — те же 2 000–4 000 рублей, потому что по примечанию к ст. 2.4 КоАП РФ предприниматель отвечает как должностное лицо.
Работает эта норма только при законном вызове, это условие записано в самой статье. Уведомление без понятного основания или полученное позже назначенной даты дает хорошие шансы оспорить штраф.
Часто путают этот штраф с суммами 1 000 и 3 000 рублей из ст. 128 НК РФ. Та статья для свидетелей, а не для налогоплательщика, которого вызвали по его собственным делам. Это подтвердил Конституционный суд в постановлении от 5 марта 2026 года № 12-П. Проверяемого налогоплательщика нельзя признать свидетелем по обстоятельствам его собственной деятельности. И штрафовать его по ст. 128 НК РФ за то, что он не пришел дать пояснения по предмету выездной проверки, тоже нельзя. Суд отметил, что законодатель вправе ввести для такой неявки отдельную налоговую ответственность. По состоянию на 2026 год ее в Налоговом кодексе нет, но если вы читаете статью позже, проверьте, не появилась ли.
Постановление касается самого проверяемого налогоплательщика, например ИП, которого вызвали как свидетеля по его же проверке. Про директора компании в нем прямо ничего не сказано, а ст. 90 НК РФ позволяет вызвать свидетелем любого человека. Поэтому директору ООО на повестку по ст. 90 лучше не рассчитывать на этот довод и прийти.
Сам штраф невелик, но неявка не закрывает вопрос, с которым вас звали. Инспекция продолжит выяснять то же самое другими средствами: требованиями документов, допросом сотрудников и контрагентов, а если объяснений так и не будет, то и выездной проверкой. Штраф тут не наказание, а мелкая плата за то, что разговор все равно состоится — только уже на условиях инспекции.
Если вызывают как свидетеля
Свидетелем по ст. 90 НК РФ может быть любой человек, которому могут быть известны обстоятельства, важные для налогового контроля. Чаще всего это директор, бухгалтер, сотрудники, в том числе бывшие, или представители контрагента. Разговор идет под протокол, и у свидетеля своя ответственность по ст. 128 НК РФ:
- 1 000 рублей за неявку без уважительной причины;
- 3 000 рублей за неправомерный отказ от показаний или заведомо ложные показания.
При этом свидетель вправе не давать показания против себя и своих близких, это право дает ст. 51 Конституции. Если человек болен или по возрасту не может прийти, показания могут взять по месту его пребывания (п. 4 ст. 90 НК РФ).
После допроса прочитайте протокол целиком, прежде чем подписывать. Подпись под неточной формулировкой потом стоит дороже, чем пять минут чтения. Любой участник вправе сделать замечания, и их обязаны внести в протокол или приобщить к делу (п. 3 ст. 99 НК РФ). Копию протокола свидетелю вручают под расписку (п. 6 ст. 90 НК РФ), попросите ее, если не предложили.
Как такой допрос может выглядеть на практике, мы разбирали на реальной истории в статье «Допрос у налоговиков: как банк подставил бизнесмена».
Как подготовиться к встрече
Готовиться лучше не к разговору вообще, а к конкретным вопросам из уведомления. Если основание сформулировано понятно (например налоговая нагрузка ниже отраслевой или убытки за два года), соберите цифры, которые объясняют ситуацию: декларации за нужные периоды, данные по зарплате, крупные договоры и причины расходов. Инспектора убеждает не уверенный тон, а бумага с цифрами.
Договоритесь с бухгалтером заранее, кто что говорит. Хуже всего, когда владелец и бухгалтер на встрече объясняют одну и ту же цифру по-разному.
На встрече отвечайте на то, что спросили, и не обещайте на месте «уточнить декларацию» или «доплатить». Если инспектор предлагает такой шаг, попросите время подумать и обсудите его с бухгалтером. Решение, принятое в кабинете под давлением, потом сложно отыграть назад.
После встречи запишите, о чем шла речь, что просили представить и к какому сроку. Если по итогам составили протокол, прочитайте его перед подписью и внесите замечания, если что-то записано не так.
Уведомление о вызове приходит тем же каналом, что и требования. Если отчетность у вас уходит из 1С:Бухгалтерии через 1С-Отчетность, входящие документы от инспекции видны там же. И цифры за нужные периоды (декларации, оборотно-сальдовая ведомость, зарплата) собираются в одной базе, без запросов по разным файлам.
Коротко
- Что пришло, подсказывает статья в шапке документа. Ст. 31 означает вызов налогоплательщика для пояснений, ст. 88, 93 или 93.1 — требование документов, ст. 90 — допрос свидетеля.
- Идти лично не обязательно, можно прийти с бухгалтером или прислать его по доверенности. Для ИП доверенность нужна нотариальная или электронная с его подписью.
- Неявка по законному вызову грозит штрафом по ч. 1 ст. 19.4 КоАП РФ: директору и ИП от 2 000 до 4 000 рублей. Если не можете прийти, напишите в инспекцию заранее и предложите другую дату.
- Штрафы 1 000 и 3 000 рублей по ст. 128 НК РФ касаются свидетелей. Проверяемого налогоплательщика по его собственным делам свидетелем считать нельзя, это подтвердил Конституционный суд в марте 2026 года.