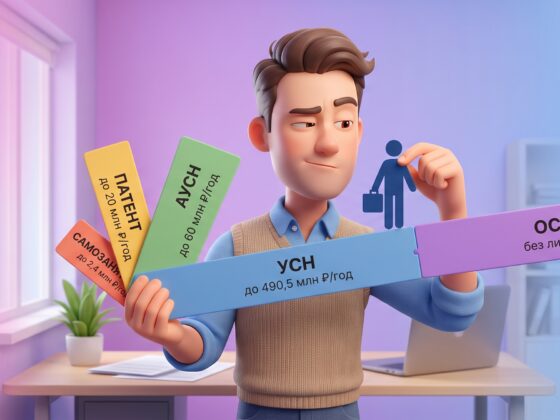
Многие предприниматели вообще не подозревают, что закон разрешает вести разные направления одного бизнеса на разных налоговых режимах одновременно — считают, что нужно выбрать что-то одно и подстраивать под это всю деятельность. На деле ИП может держать, скажем, розничную точку на патенте, а параллельно на упрощенке продавать товары через интернет-магазин или оказывать услуги, не подпадающие под патент. Это два разных источника дохода одного и того же предпринимателя, просто с разной налоговой «оберткой» каждый.
Совмещать можно, но не одну и ту же деятельность
Правило проще, чем кажется: патент покупается под конкретный вид деятельности в конкретном регионе, а на все остальное, что не покрыто патентом, автоматически действует основной режим предпринимателя — в данном случае упрощенка. Нельзя одну и ту же точку продаж по одному и тому же виду деятельности вести одновременно и по патенту, и по УСН, нужно выбрать что-то одно. А вот разные направления бизнеса — вполне: патент на парикмахерскую и УСН на онлайн-продажу профессиональной косметики через того же ИП — рабочая и распространенная схема.
Лимит дохода стал общим и заметно ниже, чем раньше
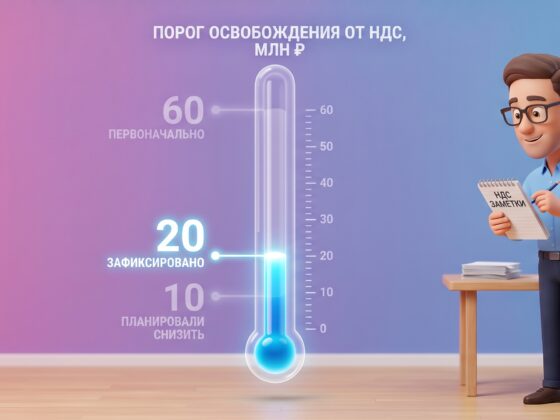
Здесь кроется изменение, которое в 2026 году меняет саму экономику совмещения. Право оставаться на патенте раньше сохранялось до дохода в 60 млн рублей в год, а с 2026 года планку резко снизили — до 20 млн. Причем при совмещении режимов лимит считается не отдельно по патентной деятельности, а суммарно по обоим направлениям сразу: доход от патента плюс доход от упрощенки складываются в одну общую цифру, и как только она переваливает за 20 млн, право на патент теряется целиком, даже если патентная часть бизнеса сама по себе принесла совсем немного.
Здесь важно держать в голове сразу два числа, а не одно: 20 млн — порог, при превышении которого право на патент в течение 2026 года теряется сразу же. Но чтобы купить патент на 2027 год, совокупный доход за весь 2026-й не должен превысить уже 15 млн — лимит будущего года. При обороте между этими двумя цифрами 2026 год на патенте предприниматель доработает, но продлить его на 2027-й уже не сможет.
Практический вывод: если раньше можно было держать небольшую патентную точку почти не оглядываясь на обороты остального бизнеса на УСН, то теперь оборот по упрощенке напрямую влияет на то, останется ли у предпринимателя право на патент вообще. Дальше по плану лимит снизится еще раз — до 15 млн в 2027 году и до 10 млн в 2028-м, так что тенденция на ближайшие годы понятна: считать совокупный доход придется все внимательнее. Логика та же, что и с переходом на 2027 год: лимит 2028 года (10 млн) точно так же станет отсечкой для дохода за 2027-й, по которой определится, можно ли будет купить патент на следующий год.
Работаете на УСН или патенте? Учёт можно вести самому
«1С:БизнесСтарт» — в облаке 1С:Фреш. Лицензия, подписка и техподдержка на нас. 30 дней бесплатно — выберите свой случай, тариф подставится сам.
Я ИП, работников нет Есть работникиСотрудников считают раздельно, а взносы — почти всегда пропорционально
Ограничение средней численности сотрудников для патента — не больше 15 человек, но это правило касается именно патентной деятельности. Сотрудники, которые работают по направлению на упрощенке, в эти пятнадцать не входят — считаются отдельно, по собственным правилам УСН, где допустимая численность заметно больше.
Сложнее со взносами. Страховые взносы, которые предприниматель платит за себя, никак не привязаны к конкретному виду деятельности — это единая сумма за весь год. Чтобы зачесть ее в уменьшение налогов, взносы делят пропорционально доле дохода: если, скажем, треть годовой выручки пришла от патентной деятельности, а две трети — от упрощенки, ровно в такой же пропорции распределяется и сумма взносов для зачета по каждому режиму. С взносами за сотрудников проще. Если сотрудник занят только в одном направлении, тогда всю сумму относят на этот режим целиком; если же человек фактически работает и там, и там, то взносы за него делят в той же пропорции долей дохода от каждого направления, что и взносы ИП за себя.
Есть еще одно правило, знакомое по УСН «доходы»: если в направлении заняты наемные работники, налог по нему можно уменьшить на взносы не больше чем наполовину. Если работников там нет вообще — можно уменьшить вплоть до нуля. Это правило действует и для патента. А вот для УСН «доходы минус расходы» оно ни при чем — там взносы просто входят в расходы, без процентного лимита. Правило применяется отдельно к каждому режиму, а не к бизнесу целиком: вполне обычная ситуация, когда патентная точка держится на нанятом персонале, а онлайн-направление на УСН предприниматель ведет один, — тогда для патента действует ограничение в половину, а для УСН его нет.
Раздельный учет — не формальность, а условие самой возможности совмещать
Чтобы вся эта система вообще работала, доходы и взносы по каждому режиму нужно вести раздельно, а не одной общей книгой. Без этого невозможно ни корректно проверить, не превышен ли совокупный лимит дохода, ни правильно распределить взносы между режимами. На практике это означает, что налоговый учет при совмещении объективно сложнее, чем при работе на одном режиме, — и этот организационный груз стоит учитывать при решении, действительно ли выгода от совмещения перевешивает дополнительную нагрузку на учет.
Коротко
- Совмещать патент и УСН можно, но не для одного и того же вида деятельности в одном месте одновременно — патент покупается под конкретное направление, все остальное автоматически идет по основному режиму.
- С 2026 года лимит дохода для права на патент резко упал — с 60 до 20 млн рублей, причем при совмещении режимов лимит общий: доходы от патента и от упрощенки складываются вместе. Но уже в этом году нужно уложиться в 15 млн по итогам года, чтобы купить патент на 2027-й — лимит будущего года действует как отсечка уже сейчас.
- Средняя численность сотрудников на патенте (не больше 15 человек) и на УСН считается раздельно, а вот страховые взносы за себя нужно делить между режимами пропорционально доле дохода каждого из них.
- Раздельный учет доходов и взносов — не формальность, а обязательное условие: без него не проверить ни совокупный лимит дохода, ни корректность распределения взносов между режимами.