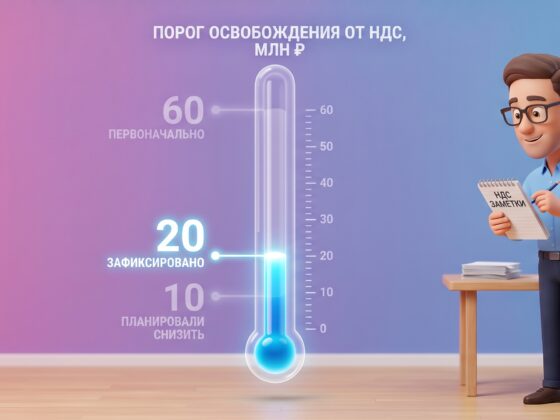
Когда мы разбирали статусы УПД в 2024 году, отправная точка была простой: компания на упрощенке почти всегда НДС не платит, значит почти всегда использует статус «2» — просто первичный документ, без функции счет-фактуры. За полтора года эта отправная точка перестала быть верной для заметной части бизнеса: как только годовой доход упрощенца перешагивает порог в 20 миллионов рублей, он становится плательщиком НДС, и старая привычка автоматически ставить статус «2» превращается в ошибку.
Статус документа теперь зависит не от системы налогообложения, а от факта уплаты НДС
Разница между статусами «1» и «2» в самом УПД никак не поменялась: первый совмещает в себе накладную (или акт) и счет-фактуру сразу, дает покупателю право на вычет и обязателен к заполнению по ставке и сумме налога; второй работает только как первичный документ, подтверждающий саму хозяйственную операцию, без права на вычет для другой стороны. Изменилось то, кто именно должен ставить какой статус. Раньше водораздел почти совпадал с границей «упрощенка или общая система». Теперь это не так: компания на упрощенке, чей доход превысил порог для НДС, обязана выставлять документы со статусом «1» точно так же, как обычный плательщик на общей системе, — независимо от того, что по всем остальным признакам она по-прежнему на упрощенке.
Пониженная ставка без вычета — не повод оставаться на статусе «2» в своих УПД
В обратную сторону ошибиться так же легко: раз компания выбрала пониженную ставку 5% или 7% и сама не имеет права на вычет входящего налога, может показаться, что бумажная сторона вопроса ее тоже касается не в полной мере. Это не так. Обязанность выставлять счет-фактуру (или УПД со статусом «1») и вести книгу продаж не зависит от того, какую именно ставку НДС выбрал продавец, — она распространяется на всех плательщиков НДС на упрощенке одинаково, будь то пониженные 5% и 7% или обычные 10% и 22%. Разница проявляется только в самой цифре ставки, которую нужно указать в документе, а не в том, нужен документ вообще или нет.
Новый формат документа — не про ставки, а про сам файл
С 1 апреля 2026 года у электронного УПД поменялась сама техническая форма: вместо прежней версии 5.02 нужно использовать формат 5.03, утвержденный приказом ФНС еще в конце 2024 года, но обязательный к применению только сейчас. В новой версии появилась дополнительная строка для авансовых сумм, а сама структура документа учитывает то, что ставка НДС теперь может составлять 22%, — этого поля попросту не было в старой форме. Переход на формат 5.03 касается только тех, кто выставляет документы через электронный документооборот. Но и бумажный документ без изменений не остался: в печатной форме появилось поле для ОГРНИП предпринимателя. В электронном формате этот реквизит был и раньше, теперь он есть и на бумаге.
Что не изменилось и о чем легко забыть на фоне всех нововведений
Срок выставления счет-фактуры (или УПД со статусом «1», если выбран этот вариант документа) остался прежним — 5 календарных дней с момента отгрузки, независимо от применяемой ставки и от того, работает ли компания по общим или по пониженным правилам НДС. Книга продаж, куда эти документы попадают, ведется всеми плательщиками НДС без исключения. Для компании на упрощенке, которая только что стала плательщиком НДС, это означает не только новую строку в документе, но и новую учетную обязанность целиком, которой раньше просто не было в повседневной практике.
Разобрались в теории — теперь это надо провести в учете
«1С:Бухгалтерия» доступна в облаке 1С:Фреш: без покупки коробки, лицензия и подписка оформляются сразу. Техподдержка — наша. 30 дней бесплатно, чтобы посмотреть на своих данных.
Начать бесплатноКоротко
- Статус «1» в УПД теперь ставит не только бизнес на общей системе, но и любой упрощенец, ставший плательщиком НДС из-за превышения порога дохода, — привычка автоматически использовать статус «2» перестает работать в момент, когда это происходит.
- Выбор пониженной ставки НДС (5% или 7%) без права на вычет не отменяет обязанность выставлять полноценные документы с указанием ставки и вести книгу продаж — это правило действует для всех плательщиков НДС на упрощенке одинаково.
- С 1 апреля 2026 года электронный УПД нужно оформлять по новому формату 5.03 (учитывает ставку 22% и новую строку для авансов) — это касается тех, кто работает через ЭДО. В печатной форме добавилось поле для ОГРНИП, которое раньше было только в электронной.